अनाथालय में बीता बचपन, ₹2000 की बचत से खड़ा किया ₹4.8 करोड़ का साम्राज्य: 38 की उम्र में नौकरी को अलविदा कहने की तैयारी
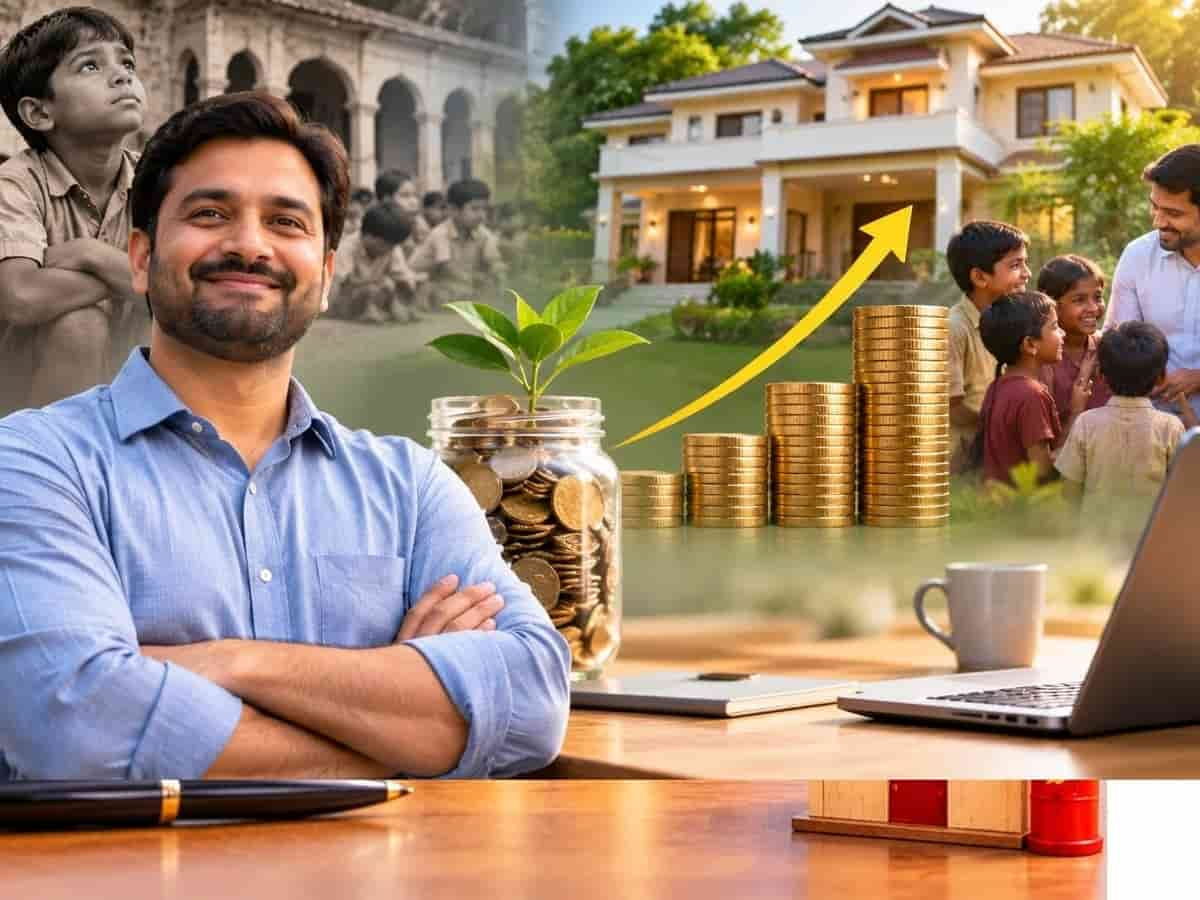
जिंदगी जब इंसान से उसका सब कुछ छीन लेती है, तो उसके पास केवल दो ही रास्ते बचते हैं—या तो वह अपनी बदहाली पर आंसू बहाते हुए किस्मत को कोसता रहे, या फिर अपने फौलादी इरादों से अपनी तकदीर खुद लिखे। ऐसी ही एक रोंगटे खड़े कर देने वाली और करोड़ों युवाओं को नई दिशा देने वाली वास्तविक कहानी सामने आई है, जहां बचपन में ही माता-पिता को खोकर अनाथालय की तंग चारदीवारी में पले-बढ़े एक साधारण युवक ने वित्तीय दुनिया में वह मुकाम हासिल कर दिखाया है जो किसी चमत्कार से कम नहीं लगता। 38 वर्षीय इस युवक ने अपनी पहली अदना सी नौकरी से मात्र ₹2,000 प्रति माह बचाना शुरू किया था और आज उसी छोटी सी नियमित बचत, अनुशासन तथा शेयर बाजार की कंपाउंडिंग ताकत के दम पर उसने ₹4.8 करोड़ (48 मिलियन रुपये) का विशाल नेटवर्थ पोर्टफोलियो खड़ा कर लिया है। अब वह अपनी 9-टू-5 की थकाऊ कॉरपोरेट नौकरी को हमेशा के लिए अलविदा कहकर 38 वर्ष की अल्पायु में रिटायर होने की तैयारी में है ताकि अपना शेष जीवन उन अनाथ और बेसहारा बच्चों की शिक्षा व भलाई में लगा सके, जहां से कभी उसका अपना सफर शुरू हुआ था।
पहली नौकरी और ₹2,000 की पहली बचत: अभावों के बीच ऐसे जगी वित्तीय आजादी की लौ
इस असाधारण यात्रा की शुरुआत आज से करीब 16 साल पहले हुई थी, जब अनाथालय और एक ट्रस्ट की मदद से कंप्यूटर साइंस में डिप्लोमा पूरा करने के बाद उसे 22 साल की उम्र में एक छोटे आईटी फर्म में बतौर डेटा एंट्री ऑपरेटर और जूनियर सपोर्ट एग्जीक्यूटिव की नौकरी मिली। उस समय उसकी शुरुआती मासिक पगार महज ₹12,000 थी। जहां उसके साथ काम करने वाले हमउम्र युवा अपनी पहली पगार से महंगे स्मार्टफोन, कपड़े और दोस्तों के साथ पार्टियों में पैसे उड़ा रहे थे, वहीं इस युवक के मन में बचपन की उस बेबसी और असुरक्षा की गहरी छाप थी जब उसे एक-एक पैसे और भोजन के लिए दूसरों के दान पर निर्भर रहना पड़ता था। उसने पहले ही दिन एक कड़ा फैसला किया कि वह चाहे कुछ भी हो जाए, कभी भी अभावों की गर्त में दोबारा नहीं जाएगा। उसने अपने बेहद सीमित खर्चों—एक छोटे कमरे के साझा किराये, सादे मेस के खाने और बस के पास—के बाद बचे पैसों में से हर महीने की पहली तारीख को ठीक ₹2,000 सीधे एक इक्विटी म्यूचुअल फंड की सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) में जमा करना शुरू किया। यह वह दौर था जब बैंक खातों में ऑटो-डेबिट की सुविधा भी नई-नई थी, लेकिन उसका यह दृढ़ संकल्प आने वाले इतिहास की पहली मजबूत ईंट साबित हुआ।
कंपाउंडिंग और स्टेप-अप एसआईपी का जादू: कैसे 2,000 रुपये का बीज बन गया 4.8 करोड़ का विशाल वटवृक्ष
वित्तीय विशेषज्ञों और वेल्थ एडवाइजर्स का मानना है कि इस युवक की सफलता का सबसे बड़ा रहस्य उसकी आय नहीं, बल्कि उसका गणितीय नजरिया और 'कंपाउंडिंग' (चक्रवृद्धि ब्याज) पर अटूट भरोसा था। दुनिया के महान वैज्ञानिक अल्बर्ट आइंस्टीन ने कंपाउंडिंग को दुनिया का आठवां अजूबा कहा था, और इस युवक ने इसे अपनी ढाल बना लिया। जैसे-जैसे उसका अनुभव बढ़ा और उसने अपनी कोडिंग स्किल्स को निखारा, उसकी नौकरी में पदोन्नति और वेतन बढ़ता गया। लेकिन उसने कभी अपनी जीवनशैली के खर्चे नहीं बढ़ाए। उसने 'स्टेप-अप एसआईपी' का सुनियोजित फॉर्मूला लागू किया। नियम बिल्कुल सीधा था: वेतन में जब भी 15 से 20 फीसदी की बढ़ोतरी होती, वह अपनी मासिक एसआईपी की रकम को तुरंत 20 से 25 फीसदी तक बढ़ा देता था। यानी ₹2,000 से शुरू हुआ यह सफर धीरे-धीरे ₹5,000, ₹12,000, ₹25,000 और पिछले 7 वर्षों में ₹60,000 से ₹80,000 प्रति माह तक पहुंच गया। उसने निफ्टी 50 इंडेक्स फंड, फ्लेक्सी-कैप और मिड-कैप फंड्स के संतुलित बास्केट में बिना रुके 16 वर्षों तक लगातार पैसा डाला। 14 से 15 प्रतिशत के ऐतिहासिक औसत वार्षिक रिटर्न (CAGR) और समय के साथ बढ़ती निवेश राशि ने ऐसा जादुई गुल खिलाया कि 16वें साल के अंत तक उसका कुल क्युमुलेटिव पोर्टफोलियो ₹4.8 करोड़ के आंकड़े को पार कर गया।
सादगी भरा जीवन और दिखावे से तौबा: वित्तीय अनुशासन ने बनाया करोड़पति
आज के दौर में जब सोशल मीडिया पर महंगे लाइफस्टाइल, महंगी कारों, विदेश यात्राओं और ईएमआई पर खरीदे गए लग्जरी गैजेट्स का दिखावा चरम पर है, इस युवक ने 'मिनिमलिस्ट' (न्यूनतमवादी) जीवनशैली को अपना धर्म बनाए रखा। करोड़ों रुपये का पोर्टफोलियो होने के बावजूद उसने कभी क्रेडिट कार्ड का अनावश्यक कर्ज नहीं लिया और न ही कभी स्टेटस सिंबल के लिए महंगी गाड़ियां खरीदीं। उसने अपनी दिनचर्या में कभी भी 'लाइफस्टाइल इन्फ्लेशन' को हावी नहीं होने दिया। उसका मानना था कि बैंक अकाउंट में जमा पैसे से जो मानसिक शांति और सुरक्षा की अनुभूति मिलती है, वह किसी भी महंगे डिजाइनर ब्रैंड या पांच सितारा होटल की सेल्फी से कहीं अधिक मूल्यवान होती है। उसने हमेशा जरूरतों और इच्छाओं के बीच एक बारीक लेकिन सख्त विभाजन रेखा खींच कर रखी। यदि उसे किसी वस्तु की तात्कालिक आवश्यकता नहीं होती थी, तो वह उसे खरीदने का विचार 30 दिनों के लिए टाल देता था, जिससे 90 फीसदी फिजूलखर्ची अपने आप रुक जाती थी। इसी असाधारण वित्तीय संयम और सादगी ने उसके हर एक रुपये को दिन-रात उसके लिए काम करने वाले मजदूर की तरह दौड़ाए रखा।
शेयर बाजार के उतार-चढ़ाव में भी नहीं डिगा हौसला: मंदी को बनाया अवसर
16 वर्षों की इस लंबी निवेश यात्रा के दौरान शेयर बाजार ने कई भयानक दौर देखे। चाहे वह 2008 की वैश्विक मंदी का प्रभाव रहा हो, 2016 की विमुद्रीकरण की उठापटक रही हो या फिर 2020 में कोरोना महामारी के दौरान शेयर बाजार का 40 फीसदी तक धराशायी हो जाना हो। जब आम खुदरा निवेशक घबराकर अपने म्यूचुअल फंड्स बेचकर भाग रहे थे और भारी नुकसान उठा रहे थे, उस वक्त इस युवक ने अपने वित्तीय ज्ञान और धैर्य का परिचय दिया। उसने न केवल अपनी नियमित एसआईपी चालू रखी, बल्कि बाजार में आई भारी गिरावट के समय अपने आपातकालीन फंड से अतिरिक्त एकमुश्त पूंजी भी उन फंड्स में निवेश कर दी। उसे भलीभांति पता था कि भारत जैसी तेजी से बढ़ती अर्थव्यवस्था में मंदी अस्थायी होती है और मंदी के समय सस्ते में खरीदे गए फंड यूनिट्स ही भविष्य में सबसे बड़ा मुनाफा बनाकर देते हैं। जब महामारी के बाद बाजार ने ऐतिहासिक रिकवरी दिखाई, तो उसके द्वारा मंदी में लगाए गए पैसे ने रॉकेट की तरह रिटर्न दिया, जिसने उसके नेटवर्थ को 3 करोड़ से सीधे 4.8 करोड़ के पार पहुंचाने में सबसे महत्वपूर्ण भूमिका निभाई।
38 की उम्र में 'FIRE' का लक्ष्य हासिल: अब कॉरपोरेट नौकरी छोड़ समाज सेवा की तैयारी
वित्तीय स्वतंत्रता की वैश्विक भाषा में इस मुकाम को 'FIRE' यानी फाइनेंशियल इंडिपेंडेंस, रिटायर अर्ली (Financial Independence, Retire Early) कहा जाता है। 38 वर्ष की आयु में जब आम लोग 25 साल के होम लोन की ईएमआई, बच्चों की स्कूल फीस और क्रेडिट कार्ड के जाल में फंसकर नौकरी छोड़ने का सोच भी नहीं सकते, यह युवक पूरी तरह ऋणमुक्त और आर्थिक रूप से स्वतंत्र हो चुका है। ₹4.8 करोड़ के इस विशाल कोष में से यदि वह रूढ़िवादी तरीके से 4% के सुरक्षित निकासी नियम (Safe Withdrawal Rate) का भी पालन करे, तो उसे हर साल लगभग ₹19.2 लाख (करीब ₹1.6 लाख प्रति माह) बिना मूलधन को छुए जीवनभर मिलते रहेंगे, जो उसकी सात्विक जीवनशैली के लिए पर्याप्त से भी अधिक है। युवक का कहना है कि उसने नौकरी से संन्यास किसी आलस या मौज-मस्ती के लिए नहीं लिया है, बल्कि उसका असली उद्देश्य उस समाज का कर्ज चुकाना है जिसने उसे शून्य से उठाकर यहां तक पहुंचाया। वह अब अपना पूरा समय उसी अनाथालय और उसके जैसे अन्य बाल सुधार गृहों में बिताने जा रहा है, जहां वह अनाथ बच्चों को मुफ्त कंप्यूटर शिक्षा, करियर गाइडेंस और सबसे महत्वपूर्ण 'फाइनेंशियल लिटरेसी' (वित्तीय साक्षरता) का व्यावहारिक पाठ पढ़ाएगा ताकि कोई भी बच्चा पैसे के अभाव में अपने सपनों की बलि न चढ़ाए।
हर युवा के लिए सीख: करोड़पति बनने के लिए अमीर होना नहीं, निरंतरता और धैर्य है जरूरी
अनाथालय के गलियारों से निकलकर करोड़ों की वित्तीय आजादी हासिल करने वाली यह गाथा भारत के हर उस युवा के लिए एक खुली आंख वाला सबक है जो यह शिकायत करता है कि उसकी पगार बहुत कम है या वह पैसे की कमी के कारण कभी अमीर नहीं बन सकता। यह कहानी साबित करती है कि वेल्थ क्रिएशन का सीधा संबंध आपकी आमदनी से ज्यादा आपकी बचत की दर और अनुशासन से होता है। आप महीने में ₹1 लाख कमाकर ₹95,000 खर्च कर देते हैं तो आप हमेशा आर्थिक तंगी की कगार पर रहेंगे, लेकिन यदि आप ₹15,000 कमाकर भी ₹2,000 की नियमित बचत निवेश में बदलते हैं, तो समय आपके पक्ष में काम करने लगता है। करोड़पति बनने का कोई शॉर्टकट नहीं होता; इसके लिए न तो किसी सट्टेबाजी की जरूरत होती है और न ही किसी लॉटरी की। इसके लिए चाहिए सिर्फ तीन चीजें—जितनी जल्दी हो सके निवेश की शुरुआत, कमाई बढ़ने के साथ निवेश की मात्रा बढ़ाना और बाजार के उतार-चढ़ाव में कम से कम 15 से 20 साल तक अडिग बने रहने का अटूट धैर्य। जो व्यक्ति इन साधारण लेकिन कठोर नियमों का पालन कर लेता है, वित्तीय आजादी का दरवाजा उसके लिए हमेशा के लिए खुल जाता है।