PPF या NSC: 5 साल में कौन बनाएगा ज्यादा पैसा? जानिए किसमें मिलेगा बंपर रिटर्न और टैक्स का पूरा गणित
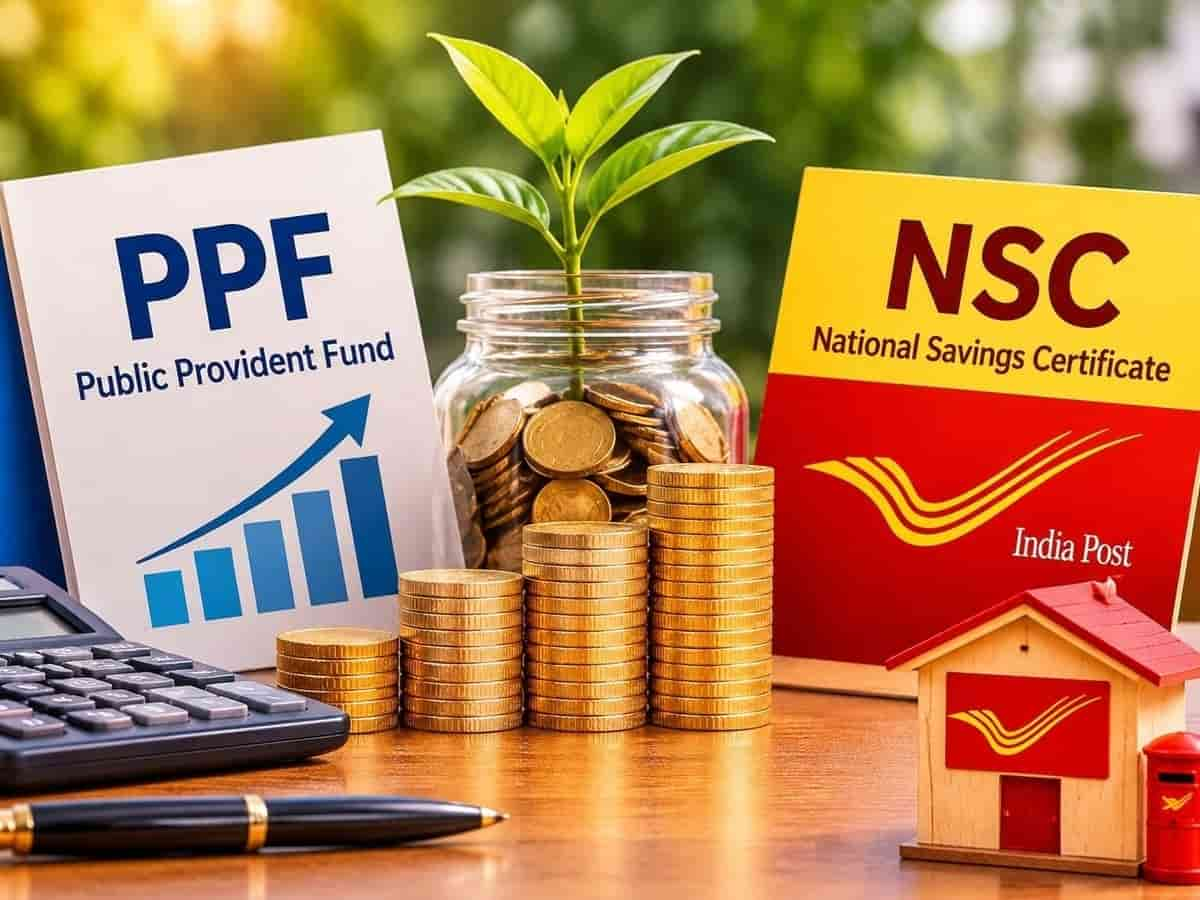
सुरक्षित और गारंटीड रिटर्न चाहने वाले भारतीय निवेशकों के बीच पोस्ट ऑफिस की दो सरकारी बचत योजनाएं—पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हमेशा पहली पसंद रही हैं। दोनों ही योजनाओं को केंद्र सरकार का सॉवरेन गारंटी सुरक्षा कवच प्राप्त है, यानी इनमें मूलधन डूबने का जोखिम शून्य है। लेकिन जब बात 5 साल की समयावधि में 'ज्यादा पैसा बनाने' की आती है, तो इन दोनों योजनाओं के नियम, मैच्योरिटी अवधि और टैक्स व्यवस्था पूरी बाजी पलट देती है। NSC की तय समयावधि ही 5 साल की होती है, जबकि PPF मूल रूप से 15 साल का लॉन्ग-टर्म रिटायरमेंट और वेल्थ क्रिएशन टूल है। हालांकि, कई निवेशक 5 साल के नजरिए से भी दोनों के रिटर्न की तुलना करते हैं। वर्तमान में NSC पर 7.7% की दर से सालाना चक्रवृद्धित ब्याज (Compounded Annually) मिल रहा है, जबकि PPF पर 7.1% की दर से सालाना ब्याज दिया जा रहा है। पहली नजर में NSC की ब्याज दर PPF से 0.60% ज्यादा दिखती है, लेकिन 5 साल पूरे होने पर हाथ में कितना पैसा आएगा, इसका फैसला आपका इनकम टैक्स स्लैब तय करता है।
₹1 लाख के निवेश पर 5 साल का गणित: प्री-टैक्स रिटर्न में कौन आगे
यदि कोई निवेशक एकमुश्त ₹1,00,000 की राशि 5 साल के लिए इन दोनों योजनाओं में जमा करता है, तो बिना टैक्स काटे रिटर्न का हिसाब कुछ इस प्रकार बैठता है:
-
NSC (7.7% ब्याज दर): 5 साल बाद कुल मैच्योरिटी राशि लगभग ₹1,44,903 बनती है, जिसमें ब्याज का कुल मुनाफा ₹44,903 होता है।
-
PPF (7.1% ब्याज दर): 5 साल के सैद्धांतिक आधार पर ₹1 लाख का फंड लगभग ₹1,40,911 बनता है, जिसमें कुल अर्जित ब्याज ₹40,911 होता है। प्री-टैक्स रिटर्न के लिहाज से NSC स्पष्ट रूप से ₹3,992 ज्यादा मुनाफा देता है। यदि आप शून्य टैक्स स्लैब में आते हैं (यानी आपकी कुल आय टैक्स छूट सीमा के अंदर है), तो 5 साल में NSC आपको PPF से अधिक नकद रिटर्न कमाकर देगा।
टैक्स का खेल: 20% और 30% टैक्स स्लैब वालों के लिए PPF क्यों बन जाता है विजेता
असली उलटफेर तब होता है जब इन दोनों योजनाओं पर इनकम टैक्स के नियम लागू होते हैं:
-
PPF को EEE (Exempt-Exempt-Exempt) स्टेटस प्राप्त है: इसमें जमा राशि (सेक्शन 80C के तहत), उस पर मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होती है।
-
NSC पर टैक्स व्यवस्था: NSC में जमा ₹1.5 लाख तक की मूल राशि पर 80C डिडक्शन (ओल्ड टैक्स रिजीम में) मिलता है। शुरुआती 4 वर्षों का अर्जित ब्याज स्वतः पुनर्निवेशित (Deemed Reinvested) माना जाता है, जिससे वह भी 80C की लिमिट में छूट का पात्र होता है। लेकिन 5वें वर्ष का ब्याज और यदि आपकी 80C सीमा पहले से फुल है, तो पूरा ब्याज आपकी कुल आय में जुड़कर आपके टैक्स स्लैब के अनुसार टैक्सेबल होता है।
| पैमाना (₹1 लाख निवेश पर) | NSC (7.7%) | PPF (7.1%) |
| प्री-टैक्स मैच्योरिटी वैल्यू | ₹1,44,903 | ₹1,40,911 |
| 0% टैक्स स्लैब (शुद्ध हाथ में) | ₹1,44,903 | ₹1,40,911 |
| 20% टैक्स स्लैब (शुद्ध हाथ में) | ₹1,38,200 (लगभग) | ₹1,40,911 (टैक्स-फ्री) |
| 30% टैक्स स्लैब (शुद्ध हाथ में) | ₹1,35,922 (लगभग) | ₹1,40,911 (टैक्स-फ्री) |
अगर आप 20% या 30% के उच्च टैक्स ब्रैकेट में आते हैं, तो टैक्स कटने के बाद NSC का शुद्ध इन-हैंड रिटर्न घटकर PPF से काफी कम रह जाता है।
लॉक-इन और लिक्विडिटी: 5 साल में पैसा निकालने के नियम
योजना चुनते समय लिक्विडिटी के नियम सबसे निर्णायक साबित होते हैं:
-
NSC की पूर्ण मैच्योरिटी: NSC का कार्यकाल ही ठीक 5 साल का होता है। 5 साल पूरे होते ही आपका खाता बंद हो जाता है और मूलधन मय ब्याज सीधे आपके बैंक या पोस्ट ऑफिस खाते में वापस मिल जाता है। 5 साल से पहले इसे बंद करने की अनुमति केवल खाताधारक की मृत्यु या न्यायालय के आदेश पर ही मिलती है।
-
PPF का 15 साल का लॉक-इन: PPF खाता 5 साल में परिपक्व नहीं होता। इसका लॉक-इन पीरियड 15 साल का है। हालांकि, 5 साल पूरे होने के बाद (छठे वित्तीय वर्ष से) खाताधारक केवल विशेष परिस्थितियों में—जैसे गंभीर बीमारी के इलाज या बच्चों की उच्च शिक्षा के लिए—जुर्माना (1% ब्याज कटौती) देकर खाता प्री-मैच्योर बंद कर सकता है, अथवा सीमित आंशिक निकासी (Partial Withdrawal) कर सकता है। सामान्य परिस्थितियों में 5 साल बाद पूरा पैसा बिना किसी कारण के निकाल पाना PPF में संभव नहीं है।
5 साल के लक्ष्य के लिए किसे चुनना चाहिए
यदि आपका लक्ष्य ठीक 5 साल बाद किसी कार्य (जैसे बच्चे की स्कूल फीस, गाड़ी की डाउनपेमेंट या घर की मरम्मत) के लिए एकमुश्त पैसा वापस पाना है, तो NSC सबसे व्यावहारिक और उपयुक्त विकल्प है क्योंकि यह 5 साल में पूरी तरह मैच्योर होकर हाथ में नकदी दे देता है। वहीं यदि आप उच्च टैक्स स्लैब (20% या 30%) में आते हैं, 100% टैक्स-फ्री रिटर्न चाहते हैं और पैसे को 5 साल के बाद भी 15 साल या रिटायरमेंट तक सुरक्षित रूप से कंपाउंड होने देना चाहते हैं, तो PPF लंबी अवधि में सबसे ज्यादा और सुरक्षित वेल्थ बनाकर देगा।