UPI पर चार्ज का फैसला टला: जनवरी 2027 तक बढ़ सकती है समयसीमा, 30% मार्केट कैप नियम पर राहत
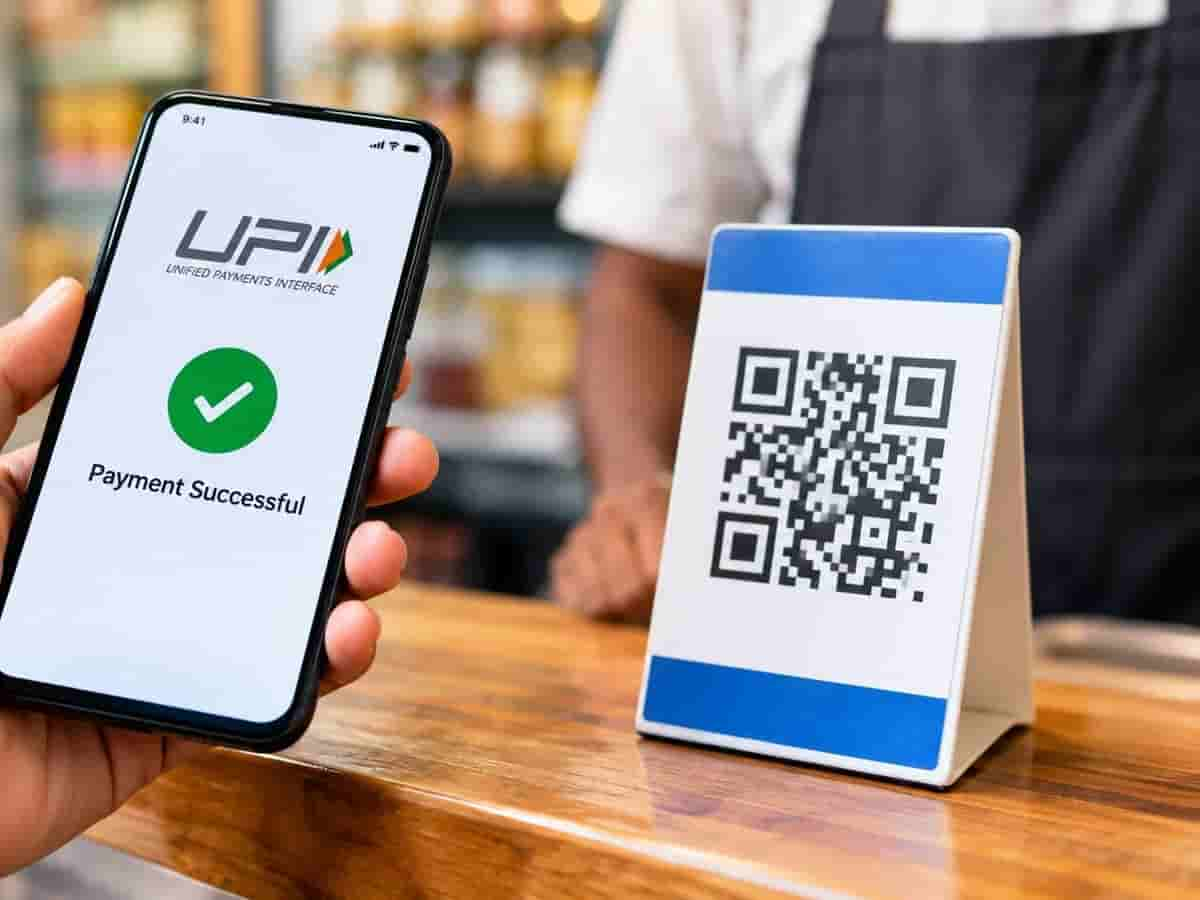
देशभर में करोड़ों आम नागरिकों, व्यापारियों और फिनटेक कंपनियों की नजरें जिस बड़े वित्तीय फैसले पर टिकी थीं, उसे लेकर एक बड़ा और राहत भरा अपडेट सामने आया है। यूनिफाइड पेमेंट्स इंटरफेस (UPI) पर किसी भी तरह के अतिरिक्त शुल्क या लेनदेन शुल्क लगाने की चर्चाओं और थर्ड पार्टी ऐप प्रोवाइडर्स (TPAP) पर 30 प्रतिशत मार्केट शेयर कैपिंग लागू करने की समयसीमा को आगे बढ़ाने की तैयारी चल रही है। सूत्रों और वित्तीय विशेषज्ञों के अनुसार भारतीय राष्ट्रीय भुगतान निगम (NPCI) और भारतीय रिजर्व बैंक (RBI) इस नियम के क्रियान्वयन की अंतिम तारीख को बढ़ाकर जनवरी 2027 तक ले जाने पर गंभीरता से विचार कर रहे हैं। इस संभावित विस्तार से जहां डिजिटल भुगतान उद्योग को रणनीतिक राहत मिलेगी, वहीं आम उपभोक्ताओं के लिए यूपीआई से दैनिक लेन-देन पहले की तरह पूरी तरह मुफ्त और निर्बाध बना रहेगा।
30 प्रतिशत मार्केट कैप नियम क्या है और इसे क्यों टाला जा रहा है?
डिजिटल भुगतान के क्षेत्र में किसी एक या दो कंपनियों के एकतरफा एकाधिकार (मोनोपॉली) को रोकने के लिए एनपीसीआई ने पूर्व में एक दिशानिर्देश तैयार किया था। इसके तहत किसी भी एकल थर्ड पार्टी ऐप (जैसे PhonePe या Google Pay) का कुल यूपीआई ट्रांजैक्शन वॉल्यूम में 30 प्रतिशत से अधिक हिस्सा नहीं होना चाहिए। हालांकि वर्तमान परिदृश्य में बाजार का 80 से 85 प्रतिशत से अधिक हिस्सा इन्हीं दो प्रमुख वैश्विक ऐप्स के पास केंद्रित है। यदि 30 प्रतिशत की सीमा को सख्ती से लागू किया जाता, तो लाखों उपयोगकर्ताओं के नियमित लेन-देन अचानक अटक सकते थे या ट्रांजैक्शन डिक्लाइन रेट में भारी उछाल आ सकता था। डिजिटल इंडिया के तहत तेजी से बढ़ते डिजिटल लेनदेन के प्रवाह में कोई व्यवधान न आए, इसलिए नियामकों का मानना है कि प्रतिस्पर्धा को प्राकृतिक रूप से बढ़ने के लिए अतिरिक्त समय देना ही अधिक सुरक्षित विकल्प है।
क्या आम उपभोक्ताओं के यूपीआई ट्रांसफर पर लगेगा कोई चार्ज?
सोशल मीडिया और विभिन्न हलकों में समय-समय पर यह अफवाह फैलती रही है कि बैंक या सरकार सामान्य यूपीआई भुगतानों पर प्रति ट्रांजैक्शन शुल्क लगाने की तैयारी कर रहे हैं। वित्त मंत्रालय और एनपीसीआई ने पूर्व में भी कई बार स्थिति स्पष्ट की है कि व्यक्ति-से-व्यक्ति (P2P) और सामान्य व्यक्ति-से-व्यापारी (P2M) बैंक खाते से सीधे होने वाले भुगतान पर कोई चार्ज नहीं लगेगा। प्रीपेड वॉलेट या पीपीआई (PPI) के जरिए 2,000 रुपये से अधिक के चुनिंदा मर्चेंट ट्रांजैक्शन पर लगने वाला इंटरचेंज चार्ज केवल मर्चेंट और वॉलेट प्रोवाइडर्स के बीच का विषय है, जिसका सीधा भार ग्राहक की जेब पर नहीं पड़ता। जनवरी 2027 तक का यह संभावित विस्तार इस बात की गारंटी देता है कि आम उपभोक्ता बिना किसी छिपे हुए खर्च के यूपीआई सेवाओं का आनंद लेते रहेंगे।
फिनटेक कंपनियों और नए घरेलू प्रतिस्पर्धियों को मिलेगा तैयारी का मौका
बाजार विश्लेषकों का मानना है कि डेडलाइन को आगे बढ़ाने का सबसे बड़ा फायदा घरेलू फिनटेक कंपनियों और नए बैंकों को मिलेगा। वर्तमान में क्रेड (CRED), पेटीएम (Paytm), अमेजन पे (Amazon Pay), फ्लिपकार्ट यूपीआई और बैंकिंग ऐप्स (जैसे भीम, योनो, एचडीएफसी पेज़ैप) अपनी हिस्सेदारी बढ़ाने के लिए लगातार कैशबैक और नए फीचर्स ला रहे हैं। यदि समयसीमा को जनवरी 2027 तक बढ़ाया जाता है, तो इन उभरते ऐप्स को अपने इंफ्रास्ट्रक्चर को मजबूत करने, बड़े ग्राहक आधार को जोड़ने और बाजार में एक स्वस्थ बहु-स्तरीय प्रतिस्पर्धा तैयार करने का पर्याप्त अवसर प्राप्त होगा, जिससे बाजार में जोखिम का विकेंद्रीकरण हो सकेगा।
डिजिटल इंडिया मिशन और कैशलेस इकोनॉमी को निरंतर रफ्तार
भारत में वर्तमान में हर महीने 14 से 15 अरब से अधिक यूपीआई लेन-देन दर्ज किए जा रहे हैं, जो वैश्विक स्तर पर रीयल-टाइम डिजिटल पेमेंट्स का सबसे बड़ा रिकॉर्ड है। सब्जी मंडी के छोटे ठेलों से लेकर बड़े शॉपिंग मॉल और अंतरराष्ट्रीय उड़ानों तक यूपीआई भुगतान की रीढ़ बन चुका है। ऐसे समय में किसी भी कड़े तकनीकी प्रतिबंध या वित्तीय चार्ज को लागू करना देश के कैशलेस इकोनॉमी अभियान को धीमा कर सकता था। नियामकों द्वारा समयसीमा आगे बढ़ाने की इस पहल का मुख्य उद्देश्य यही है कि देश के सुदूर ग्रामीण अंचलों तक डिजिटल साक्षरता और वित्तीय समावेशन का दायरा बिना किसी हिचकिचाहट के निर्बाध गति से बढ़ता रहे।