RBI का नया नियम: बैंकों को अब रोजाना रखना होगा 99% CRR, 16 अक्टूबर से लागू, जानें आम आदमी पर असर
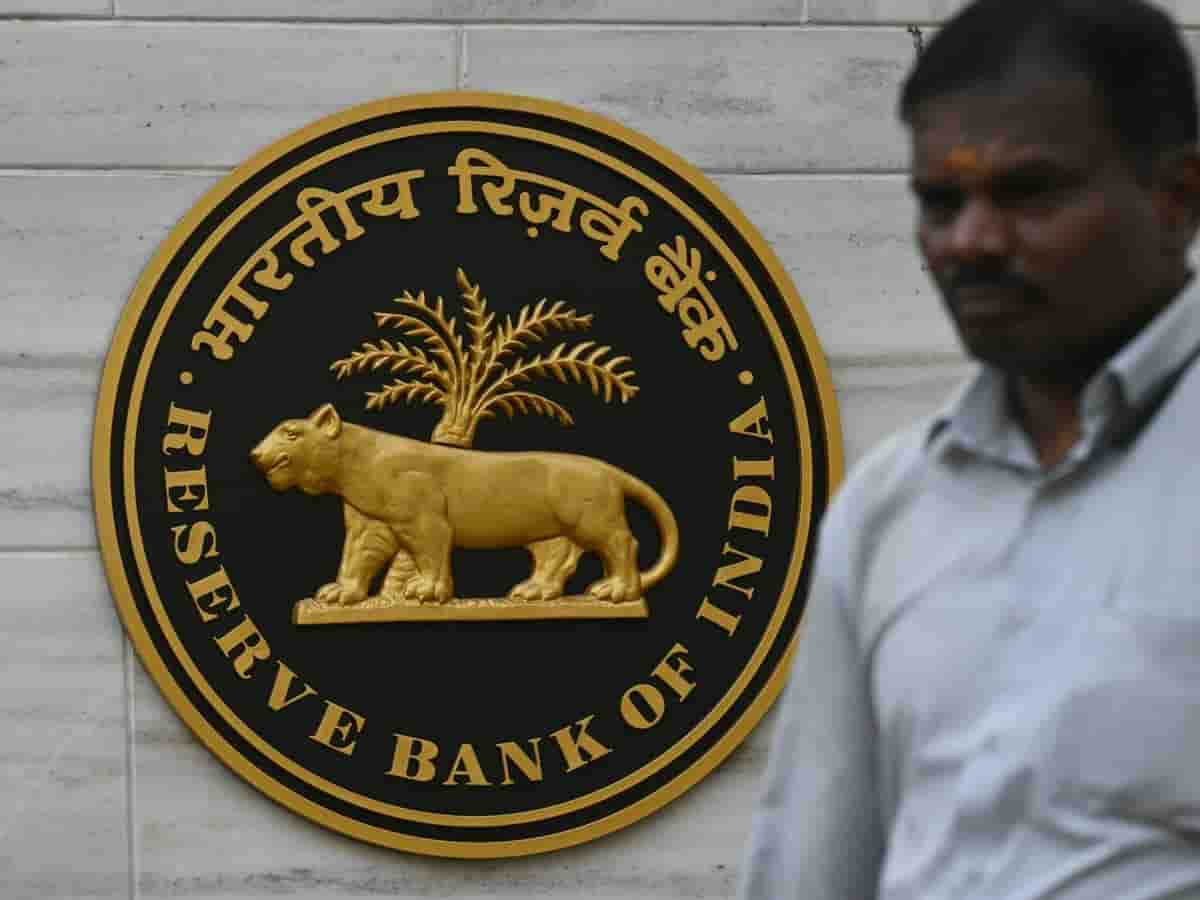
भारतीय रिजर्व बैंक (RBI) ने बैंकिंग प्रणाली में नकदी प्रबंधन (लिक्विडिटी मैनेजमेंट) को सुदृढ़ करने के उद्देश्य से एक बड़ा विनियामक कदम उठाया है। केंद्रीय बैंक ने सभी अनुसूचित वाणिज्यिक बैंकों के लिए दैनिक कैश रिजर्व रेशियो (CRR) मेंटेनेंस की न्यूनतम सीमा को मौजूदा 90 प्रतिशत से बढ़ाकर 99 प्रतिशत करने की अधिसूचना जारी की है। यह नया नियम 16 अक्टूबर से शुरू होने वाले रिपोर्टिंग पखवाड़े (फोर्टनाइट) से प्रभावी होगा। रिजर्व बैंक के इस कड़े कदम से बैंकों के पास दैनिक स्तर पर नकदी प्रबंधन की लचीलापन (फ्लेक्सिबिलिटी) काफी हद तक सीमित हो जाएगी। बैंकिंग प्रणाली में लगभग 3.88 लाख करोड़ रुपये की अधिशेष नकदी (सरप्लस लिक्विडिटी) को अवशोषित करने और ओवरनाइट मनी मार्केट की दरों को नीतिगत दरों के अनुरूप बनाए रखने के लिए यह निर्णय लिया गया है।
क्या है 99% दैनिक CRR का नियम और क्या बदला?
अक्सर आम नागरिकों और निवेशकों के बीच यह भ्रम पैदा हो जाता है कि क्या केंद्रीय बैंक ने कुल जमा का 99 प्रतिशत हिस्सा अपने पास रखने का आदेश दिया है। इस तकनीकी अंतर को समझना बेहद आवश्यक है। रिजर्व बैंक एक्ट, 1934 की धारा 42(1) के तहत बैंकों को अपनी शुद्ध मांग और सावधि देनदारियों (NDTL) का एक तय हिस्सा नकदी के रूप में रिजर्व बैंक के पास रखना होता है, जिसे सीआरआर कहा जाता है। बदलाव सीआरआर की मूल दर में नहीं, बल्कि उसके दैनिक रखरखाव (डेली मेंटेनेंस फ्लोर) में हुआ है। अब तक बैंकों को यह छूट थी कि वे किसी भी एक दिन अपने निर्धारित सीआरआर का कम से कम 90 प्रतिशत हिस्सा बनाए रख सकते थे और पखवाड़े के अंत में औसत पूरा कर लेते थे। अब 16 अक्टूबर से बैंकों को निर्धारित सीआरआर का न्यूनतम 99 प्रतिशत हिस्सा हर एक दिन अनिवार्य रूप से केंद्रीय बैंक के पास बनाए रखना होगा।
₹100 करोड़ के उदाहरण से समझें गणितीय अंतर
इस नीतिगत बदलाव को एक सरल उदाहरण से स्पष्ट रूप से समझा जा सकता है। मान लीजिए किसी अनुसूचित बैंक को पाक्षिक औसत के अनुसार प्रतिदिन 100 करोड़ रुपये का सीआरआर रिजर्व बैंक के पास रखना आवश्यक है। पुराने नियम के तहत बैंक किसी एक दिन इस राशि को घटाकर 90 करोड़ रुपये तक ला सकता था, जिससे उसे शेष 10 करोड़ रुपये को अल्पकालिक कॉल मनी मार्केट में उधार देने या अन्य व्यावसायिक गतिविधियों में लगाने की छूट मिल जाती थी। अब नए नियम के लागू होने के बाद बैंक का दैनिक बैलेंस किसी भी हाल में 99 करोड़ रुपये से नीचे नहीं जा सकता। इसका सीधा अर्थ यह है कि बैंक की दैनिक कमी (शॉर्टफॉल) की सीमा 10 करोड़ रुपये से घटकर मात्र 1 करोड़ रुपये रह गई है, जिससे ट्रेजरी स्तर पर दैनिक फंड ट्रांसफर को बेहद सटीक रखना होगा।
केंद्रीय बैंक ने क्यों उठाया यह कदम?
रिजर्व बैंक की ताजा वित्तीय समीक्षा के अनुसार 8 अक्टूबर तक देश के बैंकिंग सिस्टम में करीब 3.88 लाख करोड़ रुपये की भारी अतिरिक्त नकदी तैर रही थी। जब बाजार में नकदी की अत्यधिक प्रचुरता होती है, तो इंटरबैंक कॉल मनी दरें रिजर्व बैंक के रेपो रेट कॉरिडोर से नीचे खिसक जाती हैं, जिससे केंद्रीय बैंक के मौद्रिक नीतिगत फैसलों का प्रभाव धीमा पड़ने लगता है। अतिरिक्त तरलता को नियंत्रित करने और महंगाई के जोखिमों को साधने के लिए आरबीआई ने बैंकों की दैनिक होल्डिंग आवश्यकता को सख्त करने का रास्ता चुना है। इसके अतिरिक्त केंद्रीय बैंक ने बाजार से तरलता सोखने के लिए 13 अक्टूबर को 25,000 करोड़ रुपये की बांड बिक्री की घोषणा भी साथ-साथ की है।
बैंकों के कामकाज और आम उपभोक्ताओं पर संभावित प्रभाव
आरबीआई के इस फैसले का सबसे तात्कालिक असर बैंकों के ट्रेजरी डेस्क और फंड प्रबंधकों पर पड़ेगा। बैंकों को अब अपने दैनिक इनफ्लो और आउटफ्लो की रियल-टाइम मॉनिटरिंग करनी होगी ताकि किसी भी दिन 99 प्रतिशत की सीमा का उल्लंघन न हो, अन्यथा उन्हें दंडात्मक ब्याज (पेनल्टी) का सामना करना पड़ सकता है। आम ग्राहकों के संदर्भ में समझें तो यह फैसला सीधे तौर पर तुरंत किसी होम लोन, कार लोन या फिक्स्ड डिपॉजिट की ब्याज दरों में कोई बड़ा बदलाव नहीं लाता। हालांकि, बैंकों की दैनिक उधारी क्षमता सीमित होने और फंड की लागत में हल्का बदलाव आने पर लंबी अवधि में बैंक अपनी जमा और उधारी दरों की समीक्षा कर सकते हैं।