IDBI Bank Stake Sale: ₹52,000 करोड़ में दूसरा खरीदार मिलना बेहद मुश्किल
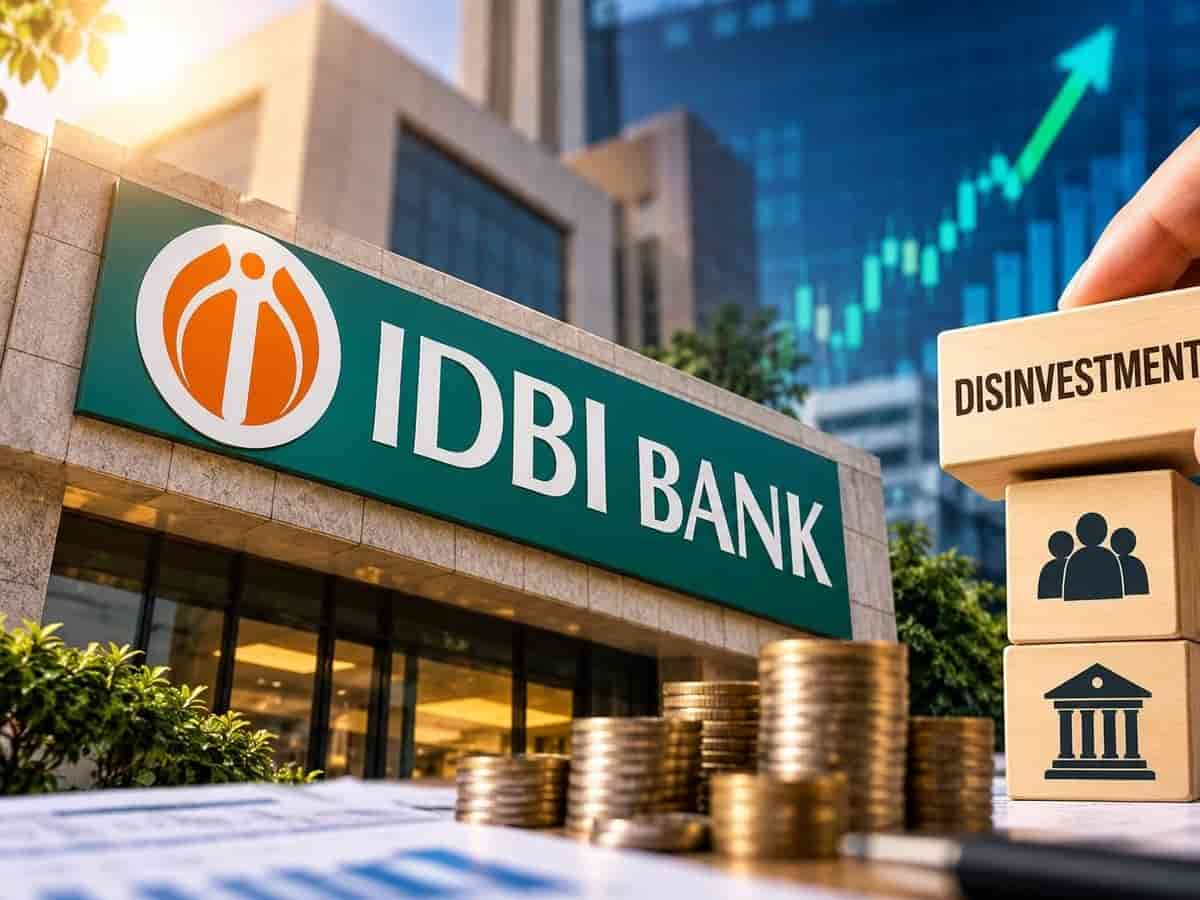
आईडीबीआई बैंक (IDBI Bank) के रणनीतिक विनिवेश और निजीकरण की प्रक्रिया के बीच निवेश और सार्वजनिक परिसंपत्ति प्रबंधन विभाग (DIPAM) के सचिव ने एक बड़ा बयान देकर स्थिति स्पष्ट कर दी है। उन्होंने कहा कि केंद्र सरकार और भारतीय जीवन बीमा निगम (LIC) की संयुक्त 60.72 प्रतिशत हिस्सेदारी के लिए ₹52,000 करोड़ से अधिक की भारी-भरकम राशि चुकाने को तैयार कोई दूसरा या नया खरीदार मिलना लगभग असंभव है। दीपम सचिव ने इसे 'बहुत ही कम संभावना' (Very, very remote chance) वाला परिदृश्य करार दिया।
सरकार का यह स्पष्टीकरण उन चर्चाओं और सवालों के बीच आया है, जिसमें विनिवेश प्रक्रिया के मूल्यांकन और सिंगल बिडर को लेकर सवाल उठाए जा रहे थे। दीपम सचिव के अनुसार, सरकार के पास शुरुआत में तीन स्पष्ट विकल्प मौजूद थे—पहला, पहले से चल रही समूची बोली प्रक्रिया को रद्द कर नए सिरे से टेंडर मंगाना; दूसरा, पहले चरण में मिले ऑफर को उसी रूप में स्वीकार कर लेना; और तीसरा, बोली लगाने वाले पक्षों को अपनी बोली में सुधार कर बेहतर वित्तीय प्रस्ताव (Revised/Improved Bid) देने का एक और अवसर प्रदान करना। विनिवेश से जुड़े सचिवों के मुख्य समूह (Core Group of Secretaries on Disinvestment - CGD) ने गहन विचार-विमर्श के बाद तीसरे विकल्प पर सहमति जताई, ताकि सरकारी खजाने और एलआईसी को अधिकतम वित्तीय लाभ मिल सके।
सामान्य नीलामी से अलग है रणनीतिक विनिवेश: पारादीप फॉस्फेट्स का दिया उदाहरण
दीपम सचिव ने साफ किया कि किसी बड़े सरकारी बैंक या वित्तीय संस्थान की रणनीतिक बिक्री कोई सामान्य नीलामी (Regular Auction) नहीं होती, जहां तय 'रिजर्व प्राइस' से जरा सी भी कम बोली आने पर पूरी प्रक्रिया को स्वतः ही खारिज कर दिया जाए। उन्होंने अतीत के विनिवेश का हवाला देते हुए पारादीप फॉस्फेट्स (Paradeep Phosphates) के सफल निजीकरण का उदाहरण दिया। उस सौदे में निर्धारित रिजर्व प्राइस से करीब 15 प्रतिशत कम का प्रस्ताव मिलने के बावजूद सरकार ने समग्र आर्थिक लाभ को देखते हुए उसे स्वीकार किया था।
आईडीबीआई बैंक के मामले में सचिव ने यह भी स्पष्ट किया कि बैंक के शेयर का जो संशोधित और बेहतर ऑफर निकलकर सामने आया, वह स्वतंत्र मूल्यांकनकर्ताओं द्वारा आंकी गई बैंक की उचित कीमत (Fair Value Assessment) और उसके औसत से अधिक था। इसी के चलते सचिवों की कोर कमेटी ने एकमत से इस संशोधित बोली को स्वीकार्य और उचित माना। उन्होंने दोहराया कि इस पूरी बिडिंग प्रक्रिया के दौरान बैंक के रिजर्व प्राइस में न तो कोई कटौती की गई और न ही उसे दोबारा तय किया गया।
टैक्स इंडेम्निटी से कैसे बढ़ी बोली: ₹3,917 करोड़ का अतिरिक्त इजाफा
इस ऐतिहासिक विनिवेश सौदे में एक महत्वपूर्ण रणनीतिक फैसला इनकम टैक्स से जुड़ी सुरक्षा को लेकर लिया गया था। सरकार ने बोली लगाने वाली कंपनियों को लगभग ₹627 करोड़ तक की टैक्स इंडेम्निटी (Tax Indemnity) यानी कर देनदारी से जुड़ी सुरक्षा देने का निर्णय लिया। दीपम सचिव के अनुसार, सरकार के इस सुविचारित कदम से खरीदार का जोखिम कम हुआ और इसका सीधा असर यह हुआ कि अंतिम बोली की रकम में लगभग ₹3,917 करोड़ की उल्लेखनीय वृद्धि दर्ज की गई।
यह निर्णय पूरी तरह इस आर्थिक गणना पर आधारित था कि टैक्स रिस्क को सीमित करने के एवज में सरकार और एलआईसी को मिलने वाले कुल राजस्व में कितना बड़ा शुद्ध लाभ हासिल हो रहा है। ₹627 करोड़ के संभावित जोखिम के बदले ₹3,900 करोड़ से अधिक की अतिरिक्त वैल्यू हासिल करना सरकारी खजाने के दृष्टिकोण से पूरी तरह लाभदायक साबित हुआ।
फेयरफैक्स फाइनेंशियल के साथ मेगा डील: भारतीय बैंकिंग में सबसे बड़ा एफडीआई
इस मेगा विनिवेश सौदे के तहत कनाडाई अरबपति प्रेम वत्स की कंपनी फेयरफैक्स फाइनेंशियल होल्डिंग्स (Fairfax Financial Holdings) को आईडीबीआई बैंक की 60.72 प्रतिशत हिस्सेदारी बेचने के प्रस्ताव को सैद्धांतिक रूप से आगे बढ़ाया गया है, जिसकी कुल वैल्यू लगभग ₹52,878 करोड़ (करीब ₹81 प्रति शेयर) आंकी गई है। इस सौदे में केंद्र सरकार अपनी 30.48 प्रतिशत और एलआईसी अपनी 30.24 प्रतिशत हिस्सेदारी बेचेगी, जिसके बाद शेष बची हुई हिस्सेदारी के साथ दोनों निकाय बैंक में पब्लिक शेयरहोल्डर के तौर पर बने रहेंगे।
यदि यह डील अंतिम रूप से पूरी होती है, तो यह भारतीय बैंकिंग क्षेत्र के इतिहास में अब तक का सबसे बड़ा प्रत्यक्ष विदेशी निवेश (FDI) साबित होगा। 2022 में एयर इंडिया के निजीकरण के बाद यह केंद्र सरकार की सबसे बड़ी रणनीतिक विनिवेश सफलता मानी जा रही है। सरकार का लक्ष्य चालू वित्त वर्ष के भीतर इस सौदे को पूरा करने का है, हालांकि इसके लिए भारतीय रिजर्व बैंक (RBI), सेबी (SEBI) और बीमा विनियामक इरडा (IRDAI) से आवश्यक अंतिम वैधानिक मंजूरियां मिलना अनिवार्य रहेगा।